1822direkt Banking

Screenshots
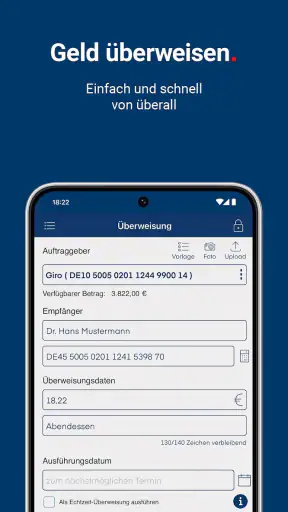
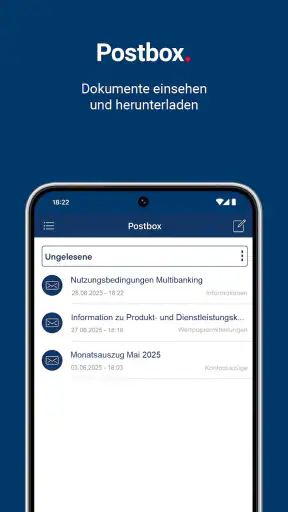
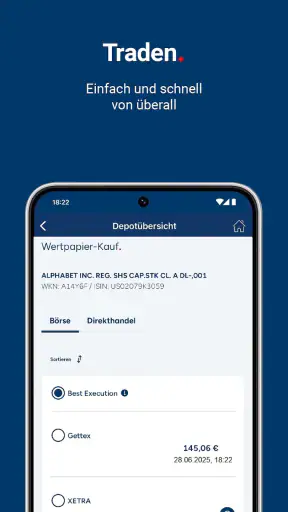
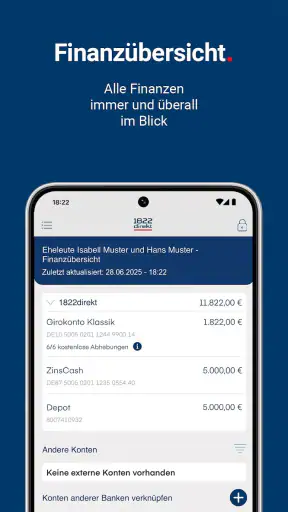
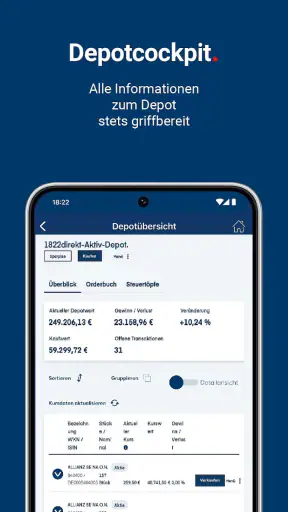
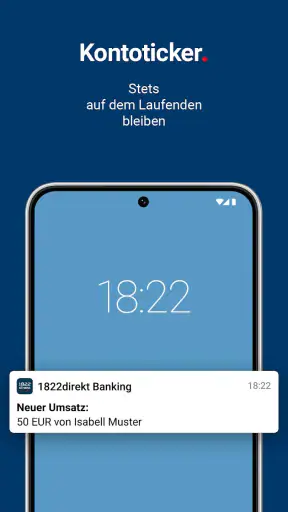
Details
- Bewertung
- 4,0
- Version
- 4.16.0
- Entwickler
- 1822direkt Ges. der Frankfurter Sparkasse mbH
Wer sein Bankkonto nicht nur am Schreibtisch, sondern auch unterwegs im Blick behalten möchte, findet in der 1822direkt Banking App einen klar auf mobiles Banking ausgerichteten Begleiter. Ich habe sie als Finanz-App betrachtet und dabei besonders darauf geachtet, ob sie im Alltag wirklich Zeit spart, wie sie sich gegenüber klassischen Banking-Wege einordnet und für wen der kostenlose Zugang sinnvoll ist. Mein Eindruck fällt insgesamt positiv aus, allerdings mit einer wichtigen Einschränkung: Der größte Nutzen entsteht für Menschen, die bereits Konten bei 1822direkt nutzen oder ihre Bankgeschäfte gezielt über dieses Angebot erledigen möchten.
Hinter der Anwendung steht die 1822direkt Ges. der Frankfurter Sparkasse mbH. Im Finanzbereich kommt sie auf einen Durchschnitt von 4,0 bei rund 6.500 Bewertungen und etwa 2.600 Rezensionen. Das ist kein Grund, die App blind zu installieren, zeigt aber, dass sie von einer beachtlichen Zahl an Menschen regelmäßig ausprobiert und beurteilt wurde.
Mobiles Banking für den täglichen Überblick
Die App richtet sich an Nutzer, die ihre Konten nicht erst über einen Browser aufrufen möchten. Der Store fasst sie als Banking für alle Konten zusammen. Entscheidend ist dabei weniger ein spektakuläres Zusatzangebot als der direkte Zugriff auf die eigenen Bankgeschäfte in einer mobilen Umgebung. Für mich liegt der Kernnutzen deshalb in kurzen, wiederkehrenden Aufgaben: Kontostand prüfen, Umsätze kontrollieren und eine Überweisung erledigen, ohne dafür den Laptop herauszuholen.
Das klingt zunächst selbstverständlich, ist im Alltag aber durchaus relevant. Viele Bankgeschäfte entstehen spontan: Eine Rechnung soll noch vor dem Wochenende bezahlt werden, eine erwartete Gutschrift ist noch nicht sichtbar oder ein Umsatz wirkt auf den ersten Blick unbekannt. Eine Banking-App muss solche Momente nicht aufregend gestalten. Sie sollte vor allem schnell zu den wichtigen Informationen führen und dabei verständlich bleiben. Genau unter diesem Gesichtspunkt ist 1822direkt Banking interessant.
Die Anwendung ist kostenlos erhältlich. Damit entfällt die direkte Kaufhürde, die bei manchen spezialisierten Finanz-Apps entsteht. Kostenlos bedeutet hier allerdings nicht automatisch, dass jedes denkbare Bankkonto oder jede Funktion unabhängig vom jeweiligen Bankverhältnis verfügbar ist. Wer die App nutzen möchte, sollte sie als mobilen Zugang zum 1822direkt-Banking verstehen und nicht als universellen Ersatz für jede beliebige Bank-App.
Das Mindestbetriebssystem ist Android 7.0. Die aktuelle Version trägt die Nummer 4.16.0, während die erste Veröffentlichung auf den 7. Oktober 2016 zurückgeht. Diese lange Präsenz ist für mich ein nützlicher Hinweis: Die App ist kein kurzfristiges Experiment, sondern ein über Jahre gepflegtes Angebot. Gleichzeitig sollte man bei älteren Geräten prüfen, ob das eigene Smartphone die notwendige Systemversion erfüllt.
Was ich im Alltag besonders praktisch finde
Die Stärke einer Banking-App zeigt sich nicht beim einmaligen Öffnen, sondern bei den kleinen Kontrollen dazwischen. Ich würde 1822direkt Banking beispielsweise morgens kurz verwenden, um zu sehen, ob eine erwartete Zahlung eingegangen ist. Vor dem Einkauf ließe sich prüfen, ob eine geplante Abbuchung bereits berücksichtigt wurde. Abends kann ein schneller Blick auf die Umsätze helfen, ungewöhnliche Bewegungen früh zu bemerken.
Ein solcher Ablauf ist unscheinbar, aber sinnvoll: Statt Kontobewegungen nur am Monatsende zu überprüfen, wird die Kontrolle zu einer kurzen Gewohnheit. Gerade bei mehreren regelmäßigen Zahlungen kann das angenehmer sein als die Nutzung eines Desktop-Browsers. Die App muss dabei nicht alle Finanzentscheidungen übernehmen. Sie liefert vielmehr den Zugang zu den Informationen, auf deren Grundlage ich selbst entscheide.
Ein weiterer praktischer Punkt ist die mobile Verfügbarkeit bei Situationen, in denen ein Browser-Zugang umständlich wäre. Wenn ich unterwegs eine Überweisung anstoßen oder eine Kontobewegung nachvollziehen möchte, ist eine App meist schneller erreichbar als ein vollständiger Webauftritt. Das gilt besonders für Nutzer, die ihre Bankgeschäfte überwiegend am Smartphone erledigen und nur selten am Computer arbeiten.
Gleichzeitig würde ich die Anwendung nicht als umfassendes Haushaltsbuch bewerten. Wer detaillierte Kategorien, langfristige Budgetplanung oder eine Zusammenführung vieler unterschiedlicher Finanzprodukte erwartet, sollte seine Ansprüche vorher klar einordnen. Der Name und die Positionierung weisen auf Banking hin, nicht auf eine unabhängige Finanzanalyse-Plattform. Für den Kontozugriff ist diese Konzentration ein Vorteil; für eine komplette Vermögensübersicht kann sie zu knapp sein.
Der Unterschied zu Browser, Hausbank-App und unabhängigen Finanztools
Im Vergleich zum klassischen Browser-Banking ist eine mobile App bequemer, wenn es um kurze Vorgänge geht. Der Browser bleibt für längere Sitzungen, größere Übersichten oder Arbeiten am Computer angenehm. Ich sehe deshalb keinen Grund, beide Wege gegeneinander auszuspielen. Die App ist eher die schnelle Alltagstür, während das Web-Banking bei komplexeren Aufgaben seine Berechtigung behält.
Gegenüber einer allgemeinen Drittanbieter-App hat 1822direkt Banking einen anderen Schwerpunkt. Unabhängige Finanz-Apps können je nach Angebot mehrere Banken, Karten und Konten in einer Oberfläche bündeln. Das ist attraktiv für Menschen mit einem breit verteilten Finanzleben. Eine bankeigene Anwendung wirkt dagegen oft passender, wenn die wichtigsten Vorgänge bei einem Anbieter stattfinden und ich keine zusätzliche Sammelstelle für meine Kontodaten möchte.
Der entscheidende Trade-off ist also nicht einfach „modern gegen altmodisch“. Es geht darum, ob ich eine direkte Verbindung zu meinem Banking bevorzuge oder eine möglichst umfassende Übersicht über verschiedene Anbieter brauche. Wer nur ein 1822direkt-Konto verwaltet, dürfte den schlanken Ansatz als angenehm empfinden. Wer mehrere Bankverbindungen ständig gemeinsam vergleichen will, könnte mit einer anderen Lösung besser zurechtkommen.
Ein realistischer Ablauf zwischen Rechnung und Einkauf
Stell dir vor, eine Rechnung liegt am Nachmittag im E-Mail-Postfach, während du gerade unterwegs bist. Ich würde in diesem Fall die App öffnen, zuerst den verfügbaren Kontostand und die letzten Umsätze prüfen und anschließend die Zahlung vorbereiten. Danach lohnt sich ein zweiter Blick auf die eingegebenen Empfängerdaten, bevor der Auftrag bestätigt wird. Gerade auf einem kleinen Display sollte man sich diese zusätzliche Kontrolle gönnen, weil Tippfehler schneller passieren als am großen Bildschirm.
Nach der Zahlung kann die App später noch einmal nützlich sein, um zu prüfen, ob der Vorgang in der Umsatzübersicht auftaucht. Das ist keine vollständige Buchhaltung, aber eine einfache Möglichkeit, den eigenen Zahlungsfluss im Blick zu behalten. Wer Rechnungen häufig unterwegs erledigt, bekommt dadurch einen klaren praktischen Vorteil gegenüber dem Warten bis zum nächsten Computerzugang.
Für Familien oder Wohngemeinschaften ist die Situation etwas differenzierter. Die App kann den eigenen Kontozugang mobil machen, ersetzt aber nicht automatisch eine gemeinsame Finanzorganisation. Wenn mehrere Personen Ausgaben abstimmen, braucht es weiterhin klare Absprachen darüber, wer welche Zahlungen prüft. Ich würde sie deshalb als Werkzeug für den persönlichen Kontoblick empfehlen, nicht als alleinige Lösung für gemeinsames Haushaltsmanagement.
Wichtige Gewohnheiten für eine sichere Nutzung
Bei einer Banking-App entscheidet nicht nur die Oberfläche über die Qualität, sondern auch das Verhalten des Nutzers. Ich würde Benachrichtigungen und Hinweise nicht gedankenlos wegwischen, sondern bei unerwarteten Kontobewegungen sofort genauer hinsehen. Ebenso sollte die App nur auf einem Gerät verwendet werden, das mit einer persönlichen Gerätesperre geschützt ist. Das sind keine speziellen Versprechen der Anwendung, sondern vernünftige Grundregeln für mobiles Banking.
Besonders hilfreich finde ich die Gewohnheit, Überweisungen nicht zwischen Tür und Angel abzuschicken. Für kleine Beträge mag der Vorgang schnell erledigt sein, doch bei wichtigen Zahlungen sollte ich Empfänger, Betrag und Verwendungszweck noch einmal bewusst lesen. Der Vorteil einer mobilen App ist die Verfügbarkeit; genau diese Verfügbarkeit kann aber auch dazu verleiten, zu hastig zu handeln.
Ein guter Arbeitsablauf besteht für mich aus drei Schritten: erst den Kontostand und die letzten Bewegungen ansehen, dann den Auftrag sorgfältig erfassen und schließlich die Buchung später noch einmal nachvollziehen. So wird die App nicht nur zum Knopf für eine Überweisung, sondern zu einem kleinen Kontrollpunkt im persönlichen Finanzalltag. Dieser Ansatz ist besonders nützlich für Menschen, die ihre Ausgaben regelmäßig, aber ohne komplizierte Budgetsoftware beobachten möchten.
Wo der kostenlose Zugang seinen Wert zeigt
Der kostenlose Zugang ist ein klarer Vorteil, weil ich keine zusätzliche Kaufentscheidung treffen muss, um die App auszuprobieren. Für jemanden, der bereits Kunde ist und regelmäßig mobil auf das Konto zugreifen möchte, ist das Preis-Leistungs-Verhältnis dadurch leicht verständlich: kein App-Kauf, dafür ein praktischer Zugang zu den eigenen Bankgeschäften. Der Wert entsteht nicht durch eine Sammlung von Unterhaltungselementen, sondern durch eingesparte Wege und schnellere Kontrollen.
Ich würde den kostenlosen Charakter aber nicht mit „kostenloses Finanzmanagement für alle“ gleichsetzen. Eine App kann gratis installiert werden und trotzdem vor allem für die Kunden des zugehörigen Bankangebots sinnvoll sein. Wer lediglich eine unabhängige Übersicht verschiedener Konten sucht, sollte nicht nur auf den Preis schauen, sondern auf die passende Arbeitsweise. Eine kostenlose Anwendung ist wenig wert, wenn sie nicht zum eigenen Banking-Setup passt.
Für Nutzer mit einem einzelnen 1822direkt-Konto ist die Rechnung einfacher. Sie erhalten einen mobilen Zugang, ohne dafür eine separate Finanz-App bezahlen zu müssen. Wer dagegen mehrere Konten, Wertpapierdepots oder Karten bei unterschiedlichen Anbietern zusammenführen möchte, sollte prüfen, ob die gewünschte Gesamtsicht tatsächlich mit dem bankeigenen Ansatz abgedeckt wird. Falls nicht, kann eine andere Kategorie von Finanz-App trotz möglicher Zusatzkosten oder Einschränkungen besser passen.
Für wen ich die App empfehlen würde
Meine Empfehlung richtet sich zuerst an Menschen, die ihre Bankgeschäfte gern am Smartphone erledigen und einen direkten, banknahen Zugang bevorzugen. Auch Nutzer, die nur gelegentlich den Kontostand prüfen oder eine Überweisung ausführen, können von der schnellen Verfügbarkeit profitieren. Die App eignet sich besonders dann, wenn einfache Vorgänge wichtiger sind als umfangreiche Auswertungen.
Auch für Personen, die gerade von überwiegend stationärem Banking auf mobile Abläufe umsteigen, ist sie ein sinnvoller Einstieg. Ich würde zunächst mit kurzen Aufgaben beginnen: Umsätze prüfen, erwartete Zahlungen kontrollieren und einfache Überweisungen vorbereiten. Nach einigen Tagen zeigt sich meist, ob die mobile Bedienung zum eigenen Alltag passt. Der kostenlose Zugang macht diesen Test unkompliziert.
Weniger passend ist sie für Nutzer, die eine bankenübergreifende Finanzzentrale suchen. Wer mehrere Konten bei verschiedenen Instituten in einer gemeinsamen Oberfläche analysieren möchte, hat mit einem unabhängigen Aggregator möglicherweise mehr davon. Ebenso sollten Menschen, die ein ausführliches Budgetsystem mit tiefen Diagrammen und detaillierten Ausgabenkategorien erwarten, ihre Erwartungen an eine klassische Banking-App nicht zu hoch setzen.
Für ältere Familienmitglieder oder Personen mit wenig Smartphone-Erfahrung kommt es auf die persönliche Bedienbarkeit an. Eine mobile Lösung kann Wege ersparen, aber ein kleiner Bildschirm und die Notwendigkeit, Sicherheitsprüfungen aufmerksam durchzuführen, können auch Hürden schaffen. In solchen Fällen würde ich die App gemeinsam einrichten und zunächst nur die wichtigsten Abläufe üben, statt sie als automatische Vereinfachung zu betrachten.
Was mich im täglichen Umgang bremsen kann
Die größte Einschränkung ist für mich die enge Verbindung zwischen App und Bankbeziehung. Das ist bei einer bankeigenen Anwendung logisch, schränkt aber die Freiheit gegenüber unabhängigen Finanz-Apps ein. Wer seine gesamte finanzielle Situation an einem Ort sehen möchte, muss möglicherweise weiterhin zwischen Anwendungen wechseln. Für ein einzelnes Konto ist das kaum problematisch; bei komplexeren Finanzen kann es lästig werden.
Auch die kostenlose Verfügbarkeit sagt nichts darüber aus, ob die App für jeden gewünschten Zweck die richtige Lösung ist. Der Preis ist zwar angenehm, aber der eigentliche Prüfpunkt bleibt der Funktionsumfang, den ich im eigenen Alltag brauche. Ich würde daher nicht allein wegen der Gratis-Installation wechseln, sondern zuerst überlegen, ob der mobile Kontozugang ein konkretes Problem löst.
Eine weitere mögliche Reibung entsteht durch die Verantwortung beim mobilen Arbeiten. Auf dem Smartphone lassen sich Überweisungen schnell erledigen, doch schnelle Bedienung darf nicht mit sorgloser Bedienung verwechselt werden. Wer häufig unter Zeitdruck zahlt, sollte sich bewusst feste Kontrollschritte angewöhnen. Das ist kein Fehler der App, aber ein wichtiger Unterschied zum langsameren Banking am heimischen Rechner.
Schließlich ist die Altersfreigabe ab 0 Jahren zwar sehr niedrig und macht die App formal breit zugänglich, sie richtet sich inhaltlich natürlich an Personen mit einem passenden Bankzugang und eigener Verantwortung für Finanzgeschäfte. Für Kinder ist sie nicht automatisch sinnvoll, nur weil keine höhere Altersfreigabe ausgewiesen ist. Diese Unterscheidung ist bei Finanz-Apps wichtiger als die reine Einstufung.
Mein Urteil zum Download
Ich sehe 1822direkt Banking als zweckmäßige Finanz-App für den mobilen Alltag. Sie überzeugt mich vor allem dann, wenn ich einen direkten Zugang zu meinen 1822direkt-Konten suche, regelmäßig kurz den Kontostand prüfen möchte und Überweisungen nicht an einen Computer binden will. Der kostenlose Zugang senkt die Hürde, und die langjährige Entwicklung spricht dafür, dass die Anwendung nicht als vorübergehendes Nebenprojekt gedacht ist.
Wer dagegen eine unabhängige Komplettübersicht über mehrere Banken oder ein ausgefeiltes Haushaltsbuch erwartet, sollte eher nach einer dafür spezialisierten Lösung suchen. In diesem Fall wäre die App nicht unbedingt schlecht, aber schlicht nicht das passende Werkzeug. Der faire Vergleich lautet daher nicht „beste Banking-App für alle“, sondern: gute Wahl für den direkten mobilen Zugang, weniger überzeugend als zentrale Finanzplattform.
Mein persönlicher Rat lautet: Wenn dein Banking bereits bei 1822direkt liegt und du deine Kontobewegungen gern unterwegs kontrollierst, ist die Installation einen Versuch wert. Beginne mit den täglichen Grundaufgaben und achte darauf, ob Navigation und Sicherheitsablauf zu dir passen. Wenn du nach einer einzigen Oberfläche für viele Anbieter suchst, würde ich den kostenlosen Preis nicht überbewerten und stattdessen eine Lösung wählen, die genau diesen Schwerpunkt erfüllt.
Unterm Strich liefert die App einen klaren praktischen Nutzen, ohne dass ich dafür einen Kaufpreis einplanen muss. Ihre Stärke liegt in der Nähe zum eigenen Bankkonto, nicht in einer möglichst großen Sammlung zusätzlicher Finanzwerkzeuge. Für 1822direkt-Kunden, die unkompliziert mobil bankieren möchten, ist sie eine nachvollziehbare Empfehlung; für ein bankenübergreifendes Finanzzentrum würde ich mich anderweitig umsehen.


